자동차보험 갱신을 마치고 한숨 돌렸는데, 운전자보험은 따로 있냐는 말을 들으셨나요? 해마다 내는 차 보험료도 만만치 않은데 하나 더 들라니, 같은 보장에 돈을 두 번 내는 건 아닌지 의심부터 들죠. 꼭 필요하다는 사람과 필요 없다는 사람이 반반이라 더 헷갈립니다.
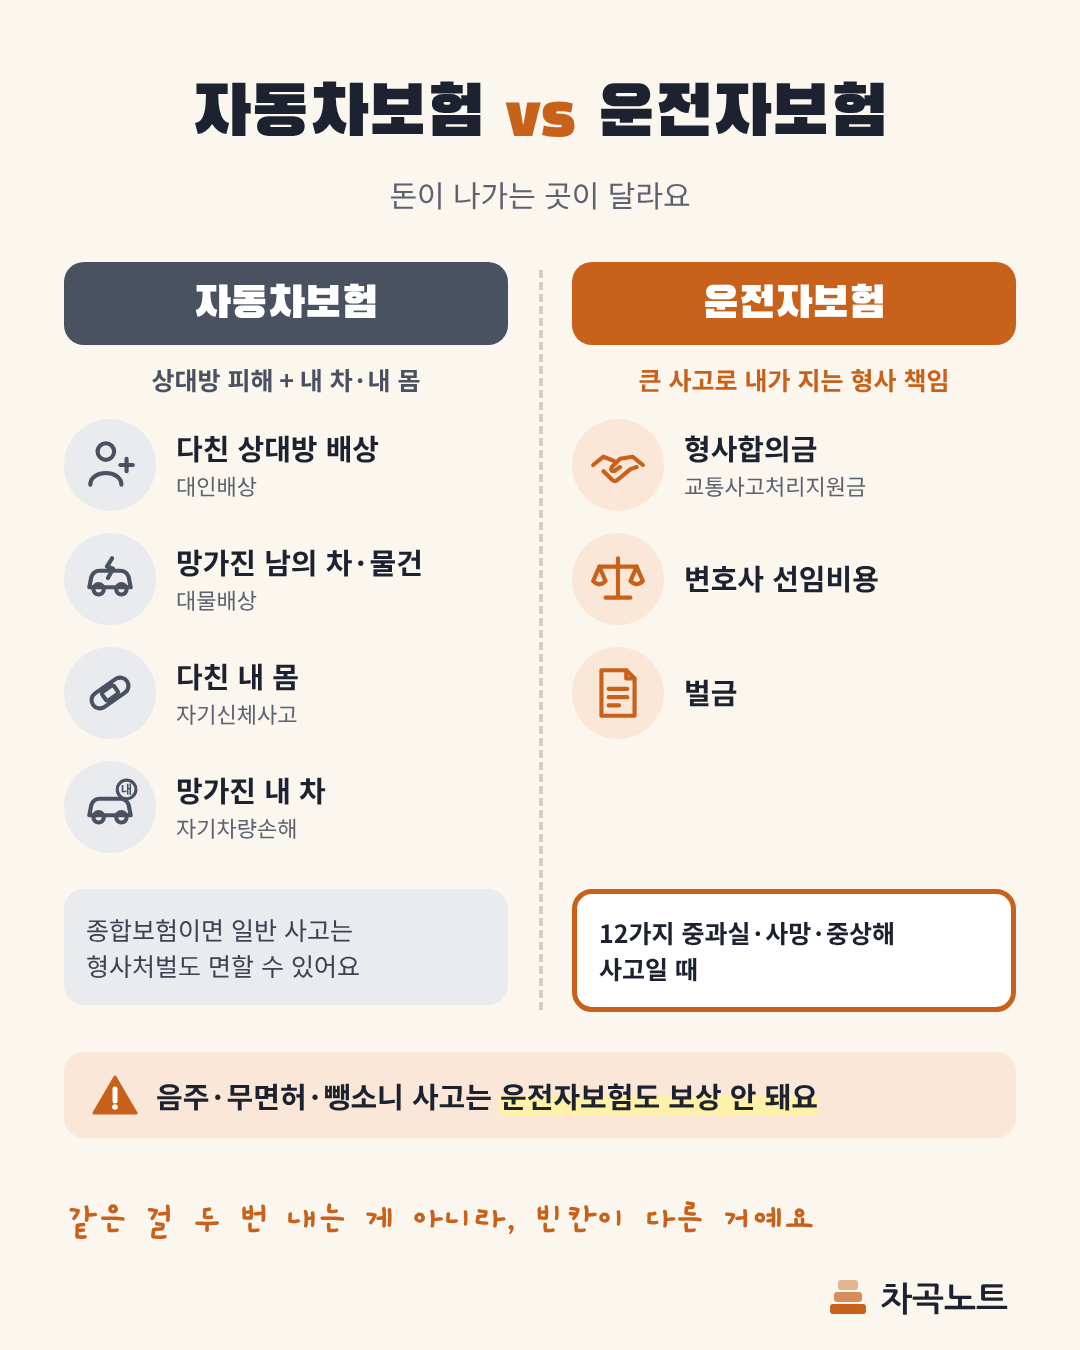
자동차보험의 기본 보장과 운전자보험은 돈이 나가는 곳이 달라서, 같은 걸 두 번 내는 구조는 아니에요. 자동차보험은 상대방 피해와 내 차·내 몸을, 운전자보험은 큰 사고로 내가 형사 책임을 질 때 드는 돈을 맡습니다.
따져 볼 건 '겹치느냐'가 아니라 '내게 그 칸이 비어 있느냐'예요.
자동차보험 들었으면 사고 나도 다 해결되는 거 아니에요?
자동차보험이 돈을 내주는 곳은 크게 두 갈래예요. 다른 사람을 다치게 하거나 남의 차·물건을 망가뜨렸을 때 갚아야 할 돈(대인배상·대물배상), 그리고 내 몸과 내 차가 입은 손해(자기신체사고·자기차량손해)죠.
종합보험으로 들어 뒀다면 하나가 더 붙습니다. 웬만한 사고는 피해자 배상뿐 아니라 형사처벌까지 피할 수 있어요. 가벼운 접촉사고나 상대가 조금 다친 사고가 자동차보험만으로 정리되는 이유입니다.
남는 건 종합보험으로도 처벌을 피할 수 없는 사고
이때는 경찰 조사와 재판을 거쳐 처벌을 받을 수 있는데, 자동차보험 기본 보장은 피해자에게 줄 돈은 내주지만, 내가 형사 책임을 지느라 쓰는 돈은 내주지 않아요. 피해자와 따로 맺는 형사합의금, 변호사 비용, 벌금이 고스란히 내 몫이 되는 거죠.
운전자보험에도 내가 다쳤을 때 받는 보장이 붙어 있긴 해요. 그런데 내 몸 쪽은 자동차보험 자기신체사고에서도 보상하는 부분이라, 운전자보험을 따로 드는 이유는 결국 형사 책임 하나로 모입니다.
그럼 운전자보험은 어떤 사고에서 쓰는 거예요?
횡단보도에서 길을 건너던 사람을 쳤거나, 제한속도보다 20km/h 넘게 달리다 사고를 냈다면 이야기가 달라집니다. 법에서 정한 12가지 중과실 사고와 사망·중상해 사고는 종합보험이 있어도 형사처벌을 받을 수 있어요.
12가지에는 신호위반, 중앙선 침범, 앞지르기 위반, 보도 침범, 어린이 보호구역에서 어린이를 다치게 한 사고 같은 것들이 들어갑니다. 중상해는 생명이 위험해지거나 장애·난치병이 남을 만큼 크게 다친 경우를 말해요.
처벌은 5년 이하의 금고(교도소에 갇히는 형)나 2천만원 이하의 벌금이에요. 어린이 보호구역에서 어린이를 다치게 했다면 1년 이상 15년 이하의 징역이나 500만원 이상 3천만원 이하의 벌금으로 더 무겁습니다.
운전자보험이 돈을 내주는 건 바로 이 상황이에요. 피해자와 합의할 때 건네는 형사합의금(상품에선 '교통사고처리지원금'이라는 이름으로 많이 나와요), 변호사 선임비용, 법원에서 정해진 벌금이 대표적이죠. 어떤 사고까지, 얼마까지 주는지는 상품마다 다릅니다.
합의금을 내 돈으로 먼저 마련해야 하나 걱정된다면, 나와 피해자 모두 서면으로 동의할 때 보험사가 피해자에게 바로 주는 방법도 있어요. 자주 꺼낼 일은 없어도 한 번 나면 목돈이 드는 사고에 대비하는 보험인 셈이죠.
다만 처벌 대상인데도 운전자보험이 보상하지 않는 사고가 있어요. 음주운전, 무면허운전, 사고 후 도주(뺑소니)로 낸 사고는 운전자보험에 들어 있어도 보상받지 못합니다. 이런 사고는 처음부터 보험으로 막을 수 없다고 봐야 합니다.
자동차보험에 법률비용 특약이 있으면 안 들어도 돼요?
자동차보험 증권이나 보험사 앱에서 특약 목록을 한번 열어 보세요. '법률비용지원'처럼 법률비용이 들어간 이름의 특약이 있다면, 형사합의금·벌금·변호사 비용을 이미 자동차보험 쪽에서 챙기고 있는 거예요.
차이는 누구를 지켜 주느냐에 있습니다. 자동차보험 특약은 보험에 든 그 차가 기준이라, 그 차를 운전한 가족 같은 피보험자까지 보장해요. 운전자보험은 가입한 사람 한 명이 기준이어서 본인만 보장하는 대신, 다른 차를 몰다 난 사고에도 보장이 따라갑니다.
보험료는 특약 쪽이 싼 편이지만 한도가 운전자보험보다 작을 수 있어요. 금감원도 가입 전에 둘의 보장 한도를 비교해 보라고 안내하죠.
그럼 둘 다 들어 두면 두 번 받을까요? 한도가 넓어질 뿐, 실제로 쓴 돈보다 더 받지는 못합니다. 운전자보험을 두 곳에 든 경우도 마찬가지예요.
금감원이 든 예로 보면, 벌금이 1,800만원 나왔을 때 한 곳만 들었다면 그곳에서 1,800만원을 받고, 두 곳에 들었다면 900만원씩 나눠 받아요. 같은 보장을 두 번 들면 받는 돈은 그대로인데 보험료만 두 번 나가는 셈이죠.
이미 들어 둔 운전자보험이 있는지도 함께 확인해 보세요. 다른 보험에 특약으로 붙어 있거나, 오래전에 들어 놓고 잊었을 수도 있어요. 한국신용정보원이 운영하는 '내보험다보여'에서 본인인증을 하면 가입한 보험과 보장 내역을 한 번에 볼 수 있습니다.
■ 한국신용정보원 크레딧포유 – 내보험다보여(가입한 보험·보장 내역 조회)
본인신용정보 열람서비스
www.credit4u.or.kr:2443
그래서 저는 들어야 해요, 말아야 해요?
운전하는 모습을 떠올려 보면 답이 갈립니다.
- 따로 알아볼 만한 분: 출퇴근이나 일 때문에 거의 매일 운전하는 분, 회사 차·렌터카·친구 차처럼 여러 차를 번갈아 모는 분, 학교 앞 어린이 보호구역을 날마다 지나는 분
- 자동차보험 특약으로도 충분할 수 있는 분: 내 차 한 대를 가족이 번갈아 운전하고, 운전 횟수가 많지 않은 분
- 새로 들 필요가 없는 분: 운전자보험이나 법률비용 특약이 이미 있는 분, 차를 거의 몰지 않는 분
새로 든다면 보장 금액보다 먼저 볼 게 있어요. 만기에 돌려받는 돈이 있는 상품은 그만큼 적립 보험료가 붙어 비싸지니, 사고 보장만 원하면 순수보장형이 부담이 덜합니다. 자기부담금이 있는지, 실제로 쓴 돈만 주는 방식인지도 상품설명서에서 함께 보세요.
이미 든 운전자보험의 한도가 아쉬울 때도 서두를 필요는 없어요. 해지하고 새로 들기 전에 지금 상품에 증액 특약을 더할 수 있는지부터 보험사에 물어보는 게 순서입니다. 보장을 늘리려고 기존 계약을 해지하고 새로 들면 오히려 손해를 볼 수 있어요.
■ 사고를 보험으로 처리하면 자동차보험료가 얼마나 오르는지는 이 글에서 이어서 볼 수 있어요.
자동차보험 할증, 몇십만 원 수리도 보험 처리하면 오르나요?
주차하다 기둥에 범퍼를 긁었는데 수리비가 40만 원 나왔죠.보험으로 처리하자니 내년 보험료가 걱정되고, 할증기준금액 200만 원 아래면 괜찮다는 말도 들리고요.막상 보험사에 전화하려니 뭘
www.chagoknote.kr
자동차보험을 들어 두셨다면 일상에서 흔한 사고는 이미 대비가 된 상태예요. 운전자보험은 그 위에 남은 한 칸, 큰 사고에서 지는 형사 책임만 채우는 보험이죠. 가장 놓치기 쉬운 건 그 칸이 이미 특약이나 예전에 든 보험으로 채워져 있을 수 있다는 점입니다. 새로 알아보기 전에 자동차보험 특약 목록부터 열어 보세요.
※ 이 글은 2026년 11월 기준으로 작성되었습니다.
'보험' 카테고리의 다른 글
| 일상배상책임보험, 아랫집 누수도 보상되나요? (0) | 2026.10.30 |
|---|---|
| 자동차보험 할증, 몇십만 원 수리도 보험 처리하면 오르나요? (0) | 2026.10.28 |
| 실비 청구 서류, 소액이면 영수증만 내도 되나요? (0) | 2026.10.22 |


