주차하다 기둥에 범퍼를 긁었는데 수리비가 40만 원 나왔죠.
보험으로 처리하자니 내년 보험료가 걱정되고, 할증기준금액 200만 원 아래면 괜찮다는 말도 들리고요.
막상 보험사에 전화하려니 뭘 물어봐야 할지 막막하셨을 겁니다.
몇십만 원짜리 수리도 보험으로 처리하면 보험료가 오를 수 있어요.
할증기준금액 아래면 등급은 그대로지만, 최근 3년 사고 건수로 매기는 요율이 따로 있어서 보험료가 오를 수 있습니다.
할증기준금액 안 넘으면 안 오르는 거 아니에요?
등급은 안 오르지만, 보험료는 오를 수 있어요.
자동차보험료에는 사고를 따지는 잣대가 두 개 있거든요.
하나는 사고 내용에 따라 점수를 매겨 등급을 올리는 '할인할증 등급', 다른 하나는 최근 3년 동안 사고가 있었는지와 몇 건인지를 보는 '사고건수요율'입니다.
할증기준금액은 가입할 때 50만·100만·150만·200만 원 중에서 고르는 금액이에요.
내 차 수리비처럼 물건 피해로 나간 보험금이 이 금액 이하이고 사고가 한 건이면, 등급은 그대로 유지되죠.
문제는 사고건수요율
이 요율은 금액이 아니라 사고가 있었는지와 몇 건인지를 봐요.
손해보험협회의 자동차보험 설명서 표준안도 물적사고는 등급이 그대로여도 이 요율 때문에 보험료가 오를 수 있다고 안내합니다.
사고 없이 지나면 해마다 1등급씩 할인되던 것도 달라져요.
보험 처리한 사고가 있으면 3년간 무사고여야 그다음 해부터 다시 할인되죠.
40만 원이면 그냥 내 돈으로 고치는 게 나아요?
보험사가 실제로 내주는 돈과 3년 동안 더 낼 보험료를 비교하면 답이 나옵니다.
준호님의 예로 계산해 볼게요. 금액은 이해를 돕기 위한 예시입니다.
준호님은 주차하다 기둥에 범퍼를 긁어 수리비 40만 원이 나왔어요. 할증기준금액은 200만 원, 올해 보험료는 66만 원이죠.
내 차 수리를 보험(자기차량손해)으로 하면 자기부담금을 내야 합니다.
보통 수리비의 20%인데 최소 금액이 할증기준금액의 10%로 잡히는 경우가 많아서, 준호님은 20만 원을 내요.
결국 보험사가 내주는 돈은 40만 원이 아니라 20만 원
3년 치 보험료는 금융위원회가 사고 후 예상보험료 안내 서비스를 알리며 든 예시를 빌려 볼게요.
보험료 66만 원인 사람이 200만 원 이하 물적사고 1건을 보험 처리하면 3년간 223만 4,400원, 처리하지 않으면 181만 5,800원을 내는 계산입니다.
보험 처리: 보험료 223만 4,400원 + 자기부담금 20만 원 = 243만 4,400원
내 돈 처리: 보험료 181만 5,800원 + 수리비 40만 원 = 221만 5,800원
내 돈으로 고치는 쪽이 21만 8,600원 덜 드는 거죠.
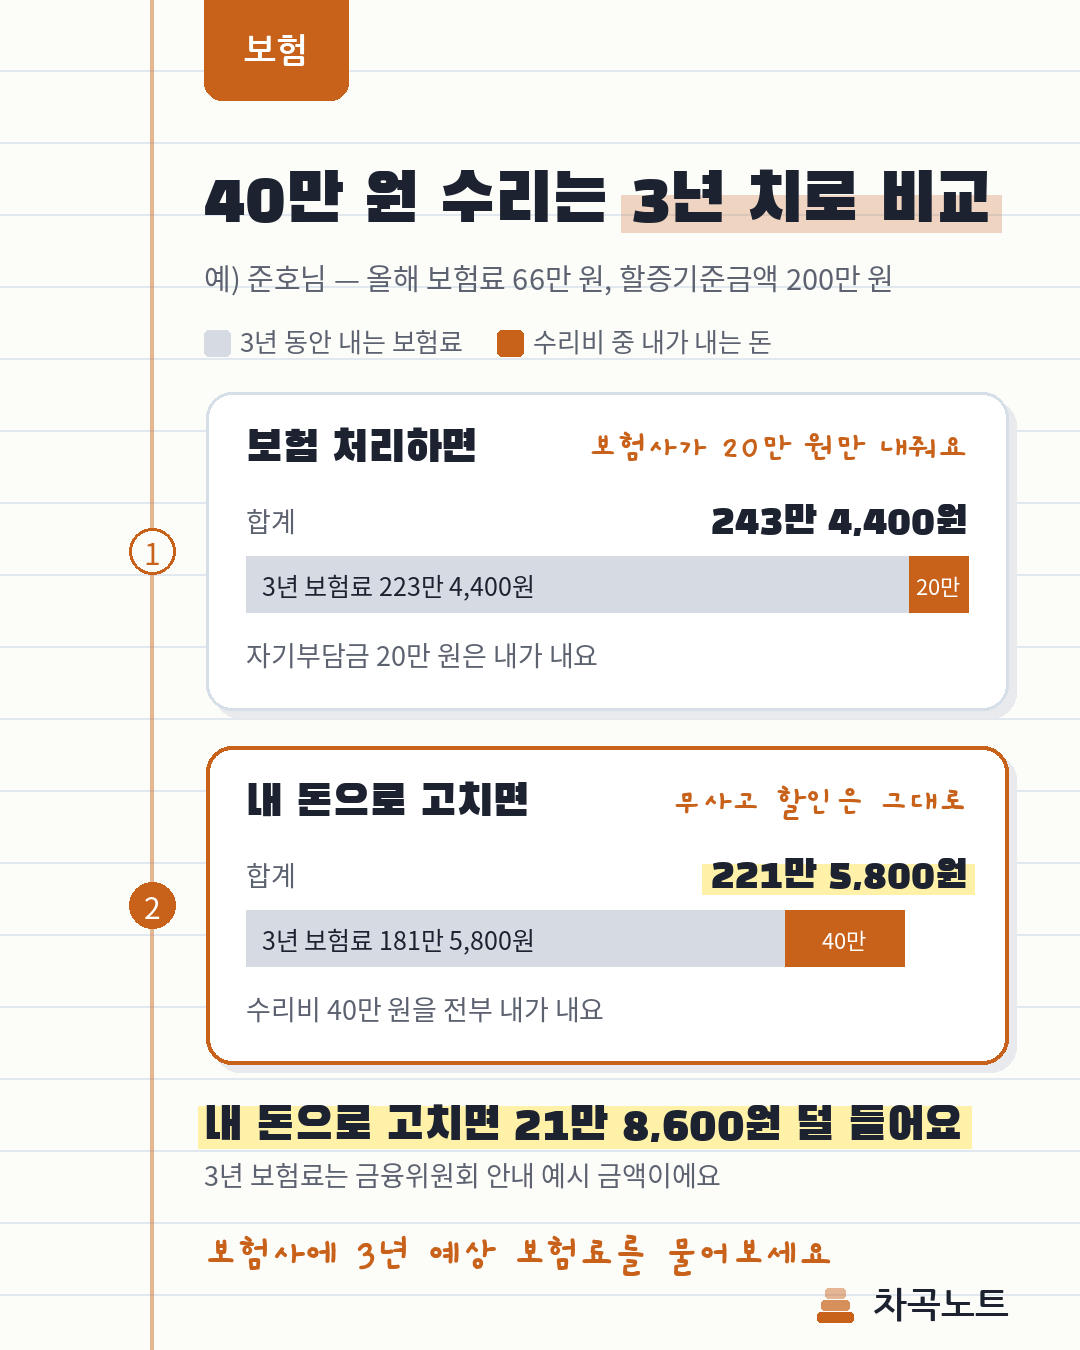
보험사가 내주는 돈이 3년 동안 더 낼 보험료보다 적다면 내 돈으로 고치는 게 낫습니다.
수리비가 커서 보험사가 내주는 돈이 더 많다면 보험 처리가 낫고요.
위 보험료는 예시일 뿐, 실제 금액은 보험사와 등급마다 다릅니다.
3년 치 보험료는 어디서 알아봐요?
가장 정확한 건 가입한 보험사에 직접 물어보는 거예요.
보험 처리했을 때와 안 했을 때 앞으로 3년 동안 낼 보험료를 비교해 달라고 하면 되죠.
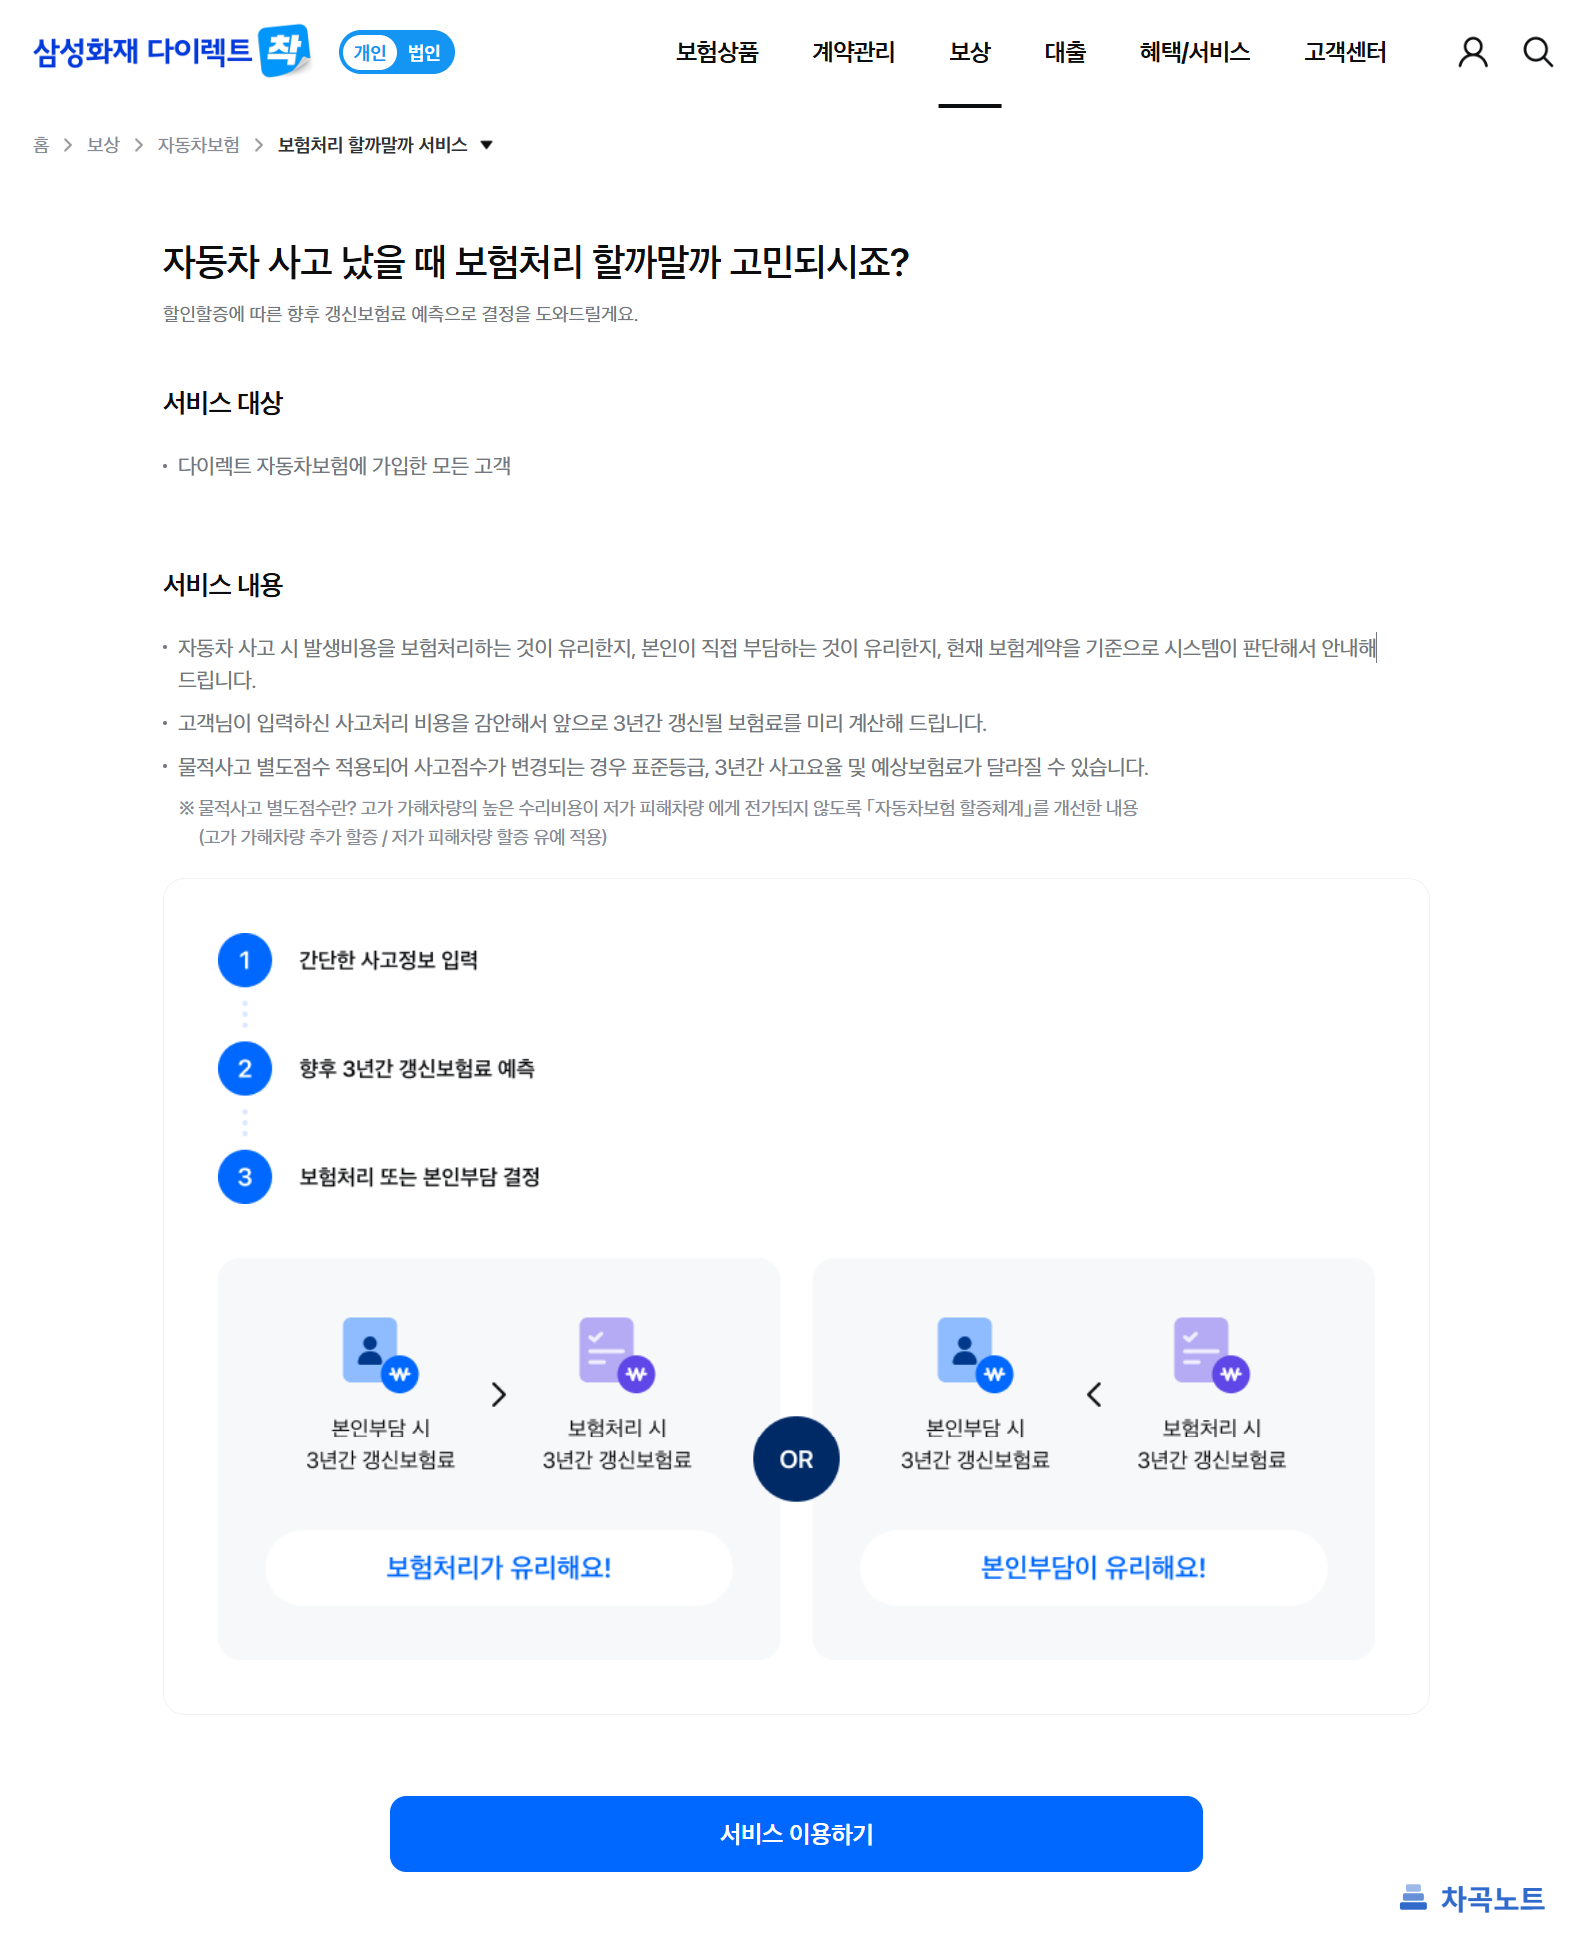
보험사 홈페이지나 앱에는 사고 처리 비용을 넣으면 3년 갱신 보험료를 계산해 주는 메뉴를 둔 곳도 있어요.
메뉴가 안 보이면 고객센터나 보상 담당자에게 같은 질문을 하면 됩니다.
물어볼 때는 정비소 견적 금액과 함께, 최근 3년 안에 보험 처리한 사고가 또 있는지도 알려 주세요.
사고 건수에 따라 요율이 달라지기 때문이죠.
벌써 보험 처리했으면 되돌릴 수 없어요?
보험사가 내준 보험금을 내 돈으로 돌려주면 되돌릴 수 있어요. 이걸 '보험금 환입'이라고 합니다.
금융감독원도 소액 사고가 여러 건이면 보험 처리한 뒤라도 보험금을 자비로 환입해 보험료 부담을 줄일 수 있다고 안내하죠.
환입은 갱신하기 전에 해 두는 게 좋습니다. 금감원이 소개한 사례도 갱신 전에 보험금을 돌려주고 낮아진 보험료로 가입한 경우예요.
언제까지 받아 주는지, 일부만 돌려줘도 되는지는 보험사마다 다를 수 있으니 갱신 안내를 받기 전에 보험사에 물어보세요.
돌려줄지 말지는 위와 같은 3년 비교로 정하면 됩니다.
40만 원 수리 하나로 보험료가 크게 오를까 걱정하셨다면, 보험사에 3년 예상 보험료 하나만 물어봐도 답이 나옵니다.
놓치기 쉬운 건 자기부담금이에요.
보험 처리해도 수리비 전부가 나오는 게 아니라서, 자기부담금을 뺀 금액과 더 낼 보험료를 견줘 봐야 하죠.
※ 이 글은 2026년 10월 기준으로 작성되었습니다.
'보험' 카테고리의 다른 글
| 운전자보험, 자동차보험 있는데 또 들어야 하나요? (0) | 2026.11.08 |
|---|---|
| 일상배상책임보험, 아랫집 누수도 보상되나요? (0) | 2026.10.30 |
| 실비 청구 서류, 소액이면 영수증만 내도 되나요? (0) | 2026.10.22 |


