혜택 좋은 카드를 하나 더 만들고 싶은데 자꾸 망설여지죠.
카드를 많이 만들면 신용점수가 떨어진다는 얘기를 여기저기서 들었으니까요.
발급 신청만 해도 조회 기록이 남는다니 괜히 손해 볼까 걱정되셨을 겁니다.
짧게 답하면, 점수를 좌우하는 건 카드를 만드는 일보다 쓰는 방식이에요.
카드 발급 심사 때 남는 조회 기록은 신용점수 계산에 쓰이지 않습니다.
발급 신청하면 조회 기록 때문에 떨어진다던데요?
조회 기록은 점수에 들어가지 않아요.
2011년 10월 제도가 바뀐 뒤로 신용조회 사실은 신용평가에 반영하지 않게 됐거든요.
신용평가회사 두 곳 가운데 NICE는 여러 카드사에서 카드를 받아도 점수에 영향이 없다고 공시하고 있습니다.
KCB는 새 카드 발급이 점수에 어떤 영향을 주는지 따로 밝히지 않았죠.
두 회사는 항목별로 보는 비중도 서로 달라요.
카드를 내줄지는 카드사가 자기 기준으로 따로 정합니다.
신용점수와 발급 승인은 나눠서 생각하는 게 맞죠.
그럼 점수는 뭘 보고 떨어져요?
제때 갚는지, 빚을 얼마나 쓰는지가 핵심입니다.
가장 크게 깎이는 건 연체예요.
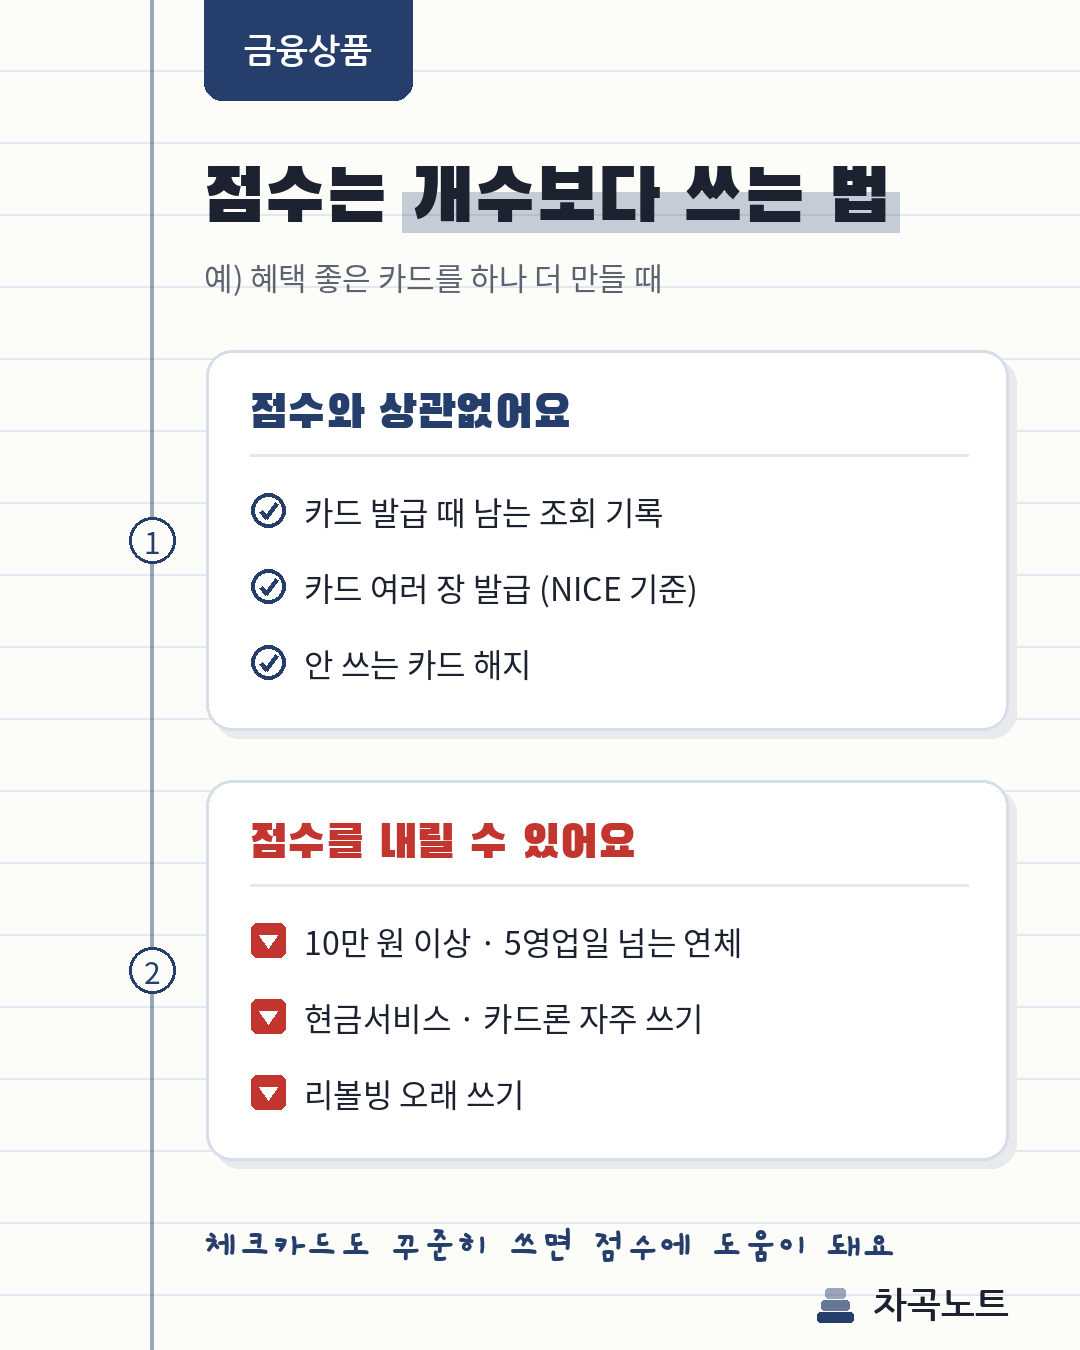
10만 원 이상을 5영업일 넘게 연체하면 기록이 남고 점수에 반영됩니다.
현금서비스를 자주 쓰거나 카드론 같은 대출을 받는 것도 점수를 내리는 쪽으로 작용해요.
리볼빙을 오래 쓰면 신용에 나쁜 영향을 줄 수 있다는 게 금융감독원의 경고죠.
KCB는 한도를 거의 다 쓴 상태가 이어지는 것도 위험 신호로 봅니다.
반대로 신용카드든 체크카드든 꾸준히 쓰고 제때 갚은 기록은 점수에 도움이 돼요.
안 쓰는 카드는 해지하면 점수 깎여요?
해지한다고 점수가 깎이지는 않습니다.
NICE는 카드 해지와 탈회가 점수에 영향을 주지 않는다고 밝히고 있어요.
연회비만 나가는 카드라면 정리해도 괜찮죠.
KCB는 해지한 카드의 발급·해지 이력을 5년 동안 평가에 활용합니다.
해지한다고 그동안 쌓은 거래 기록이 바로 사라지는 건 아니에요.
내 점수가 어떤 항목으로 매겨지는지는 두 회사 누리집에 공개돼 있어요.
NICE평가정보가 운영하는 'NICE지키미', 코리아크레딧뷰로(KCB)가 운영하는 '올크레딧'에서 평가 항목과 비중을 볼 수 있습니다.
두 곳 점수를 같이 확인해 보면 내 상황을 더 정확히 알 수 있죠.
■ NICE지키미 바로가기
나이스지키미
1위 신용평가기관, 신용점수 올라가는 나이스한 신용습관
m.credit.co.kr
■ 올크레딧 바로가기
금융기관이 설립하고 활용하는 대한민국 대표 신용정보 올크레딧
대한민국 대표 신용평가사가 제공하는 맞춤형 신용관리, 무료 신용점수 확인 및 마이데이터 등록을 통해 신용점수 상승 경험을 해보세요
www.allcredit.co.kr
카드 하나 더 만들었다가 점수가 깎일까 걱정하셨다면, 발급 자체는 크게 신경 쓰지 않아도 돼요.
신경 쓸 건 새 카드를 어떻게 쓰느냐입니다.
놓치기 쉬운 건 결제일이죠. 10만 원 넘는 카드값이 5영업일 넘게 밀리면 기록이 남으니, 새 카드도 자동이체부터 걸어 두세요.
※ 이 글은 2026년 10월 기준으로 작성되었습니다.
'금융상품' 카테고리의 다른 글
| IRP 세액공제, 12월에 한 번에 넣어도 다 받나요? (0) | 2026.10.27 |
|---|---|
| 예금자보호 1억, 이자까지 합쳐서 1억인가요? (0) | 2026.10.14 |

