
저축은행 금리가 좋아서 예금자보호 한도에 맞춰 딱 1억을 넣으셨죠.
그런데 이자가 붙으면 1억을 넘는다는 생각에, 그 이자는 어떻게 되는지 걱정이 됩니다.
혹시 저축은행에 문제가 생기면 이자를 날리는 건 아닌지 찾아보다 들어오셨을 거예요.
결론부터 말하면, 1억은 원금만이 아니라 이자까지 합친 금액입니다.
예금자보호는 원금과 이자를 합쳐 금융회사 한 곳당 1인 1억 원까지라서, 1억을 꽉 채워 넣으면 이자는 보호 밖이에요.
1억 넣었으면 이자는 보호 못 받는 거예요?
네, 원금 1억에 붙은 이자는 예금보험금으로는 돌려받지 못합니다.
직장인 수진님의 예로 알아볼게요.
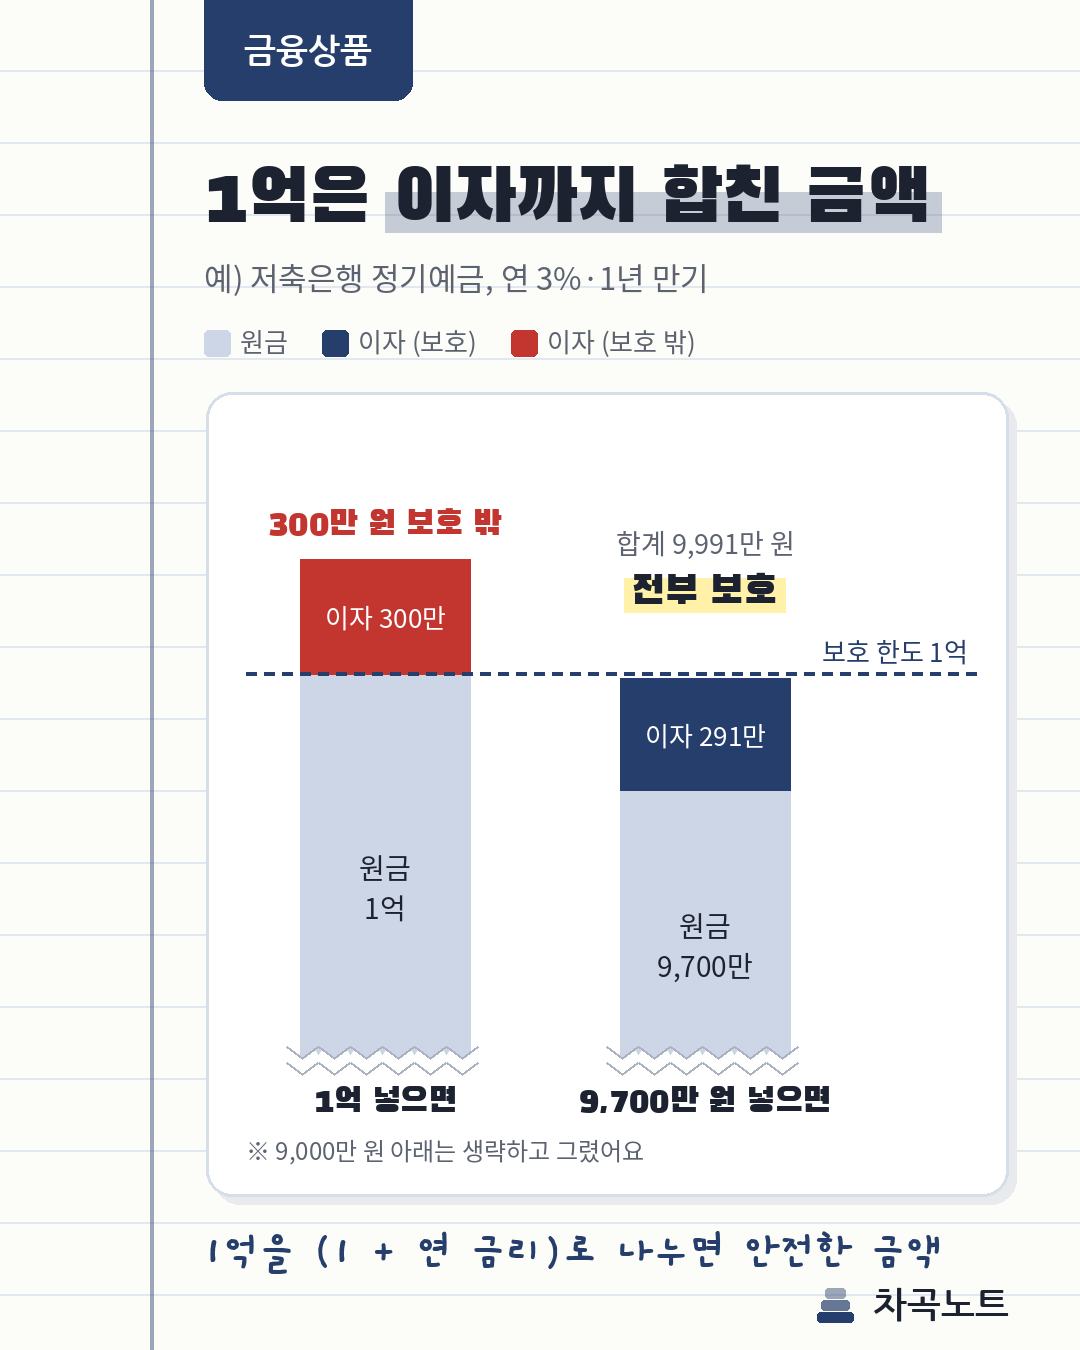
저축은행에 1억 원을 연 3%, 1년 만기로 넣었다면 만기 이자는 300만 원, 합치면 1억 300만 원이죠.
만기 무렵 이 저축은행에 문제가 생기면 예금보험공사가 지급하는 돈은 1억 원까지라, 300만 원은 빠집니다.
보호되는 이자도 약정한 이자 그대로는 아니에요.
예금보험공사가 정한 이율(은행 1년 만기 정기예금 평균 수준)과 약정이율 중 낮은 쪽으로 계산하거든요.
2026년 10월 기준 공사 이율은 2.57%라, 금리가 높은 예금일수록 보호되는 이자가 약정보다 적어질 수 있습니다.
그럼 얼마까지 넣어야 이자까지 안전해요?
원금과 만기 이자를 더해도 1억이 안 넘게 넣으면 됩니다.
계산은 1억 원을 '1 + 연 금리'로 나누면 끝
수진님처럼 연 3%라면 1억 ÷ 1.03, 약 9,700만 원이에요.
9,700만 원을 넣으면 1년 이자 291만 원을 더해도 9,991만 원이라 전부 한도 안에 들어오죠.
약정이율로 계산해 두면 실제로 보호되는 이자는 그보다 적거나 같으니, 넉넉한 기준이 됩니다.
같은 저축은행이면 지점이나 통장을 나눠도 모두 합쳐서 1억이에요.
여러 상품에 나눠 넣었다면 한 회사에 들어간 원금과 이자를 전부 더해 보세요.
내 예금이 보호 상품인지는 어디서 봐요?
예금보험공사 홈페이지에서 금융회사별 보호 상품을 검색할 수 있습니다.
통장이나 상품설명서에도 예금자보호 여부가 표시돼 있죠.
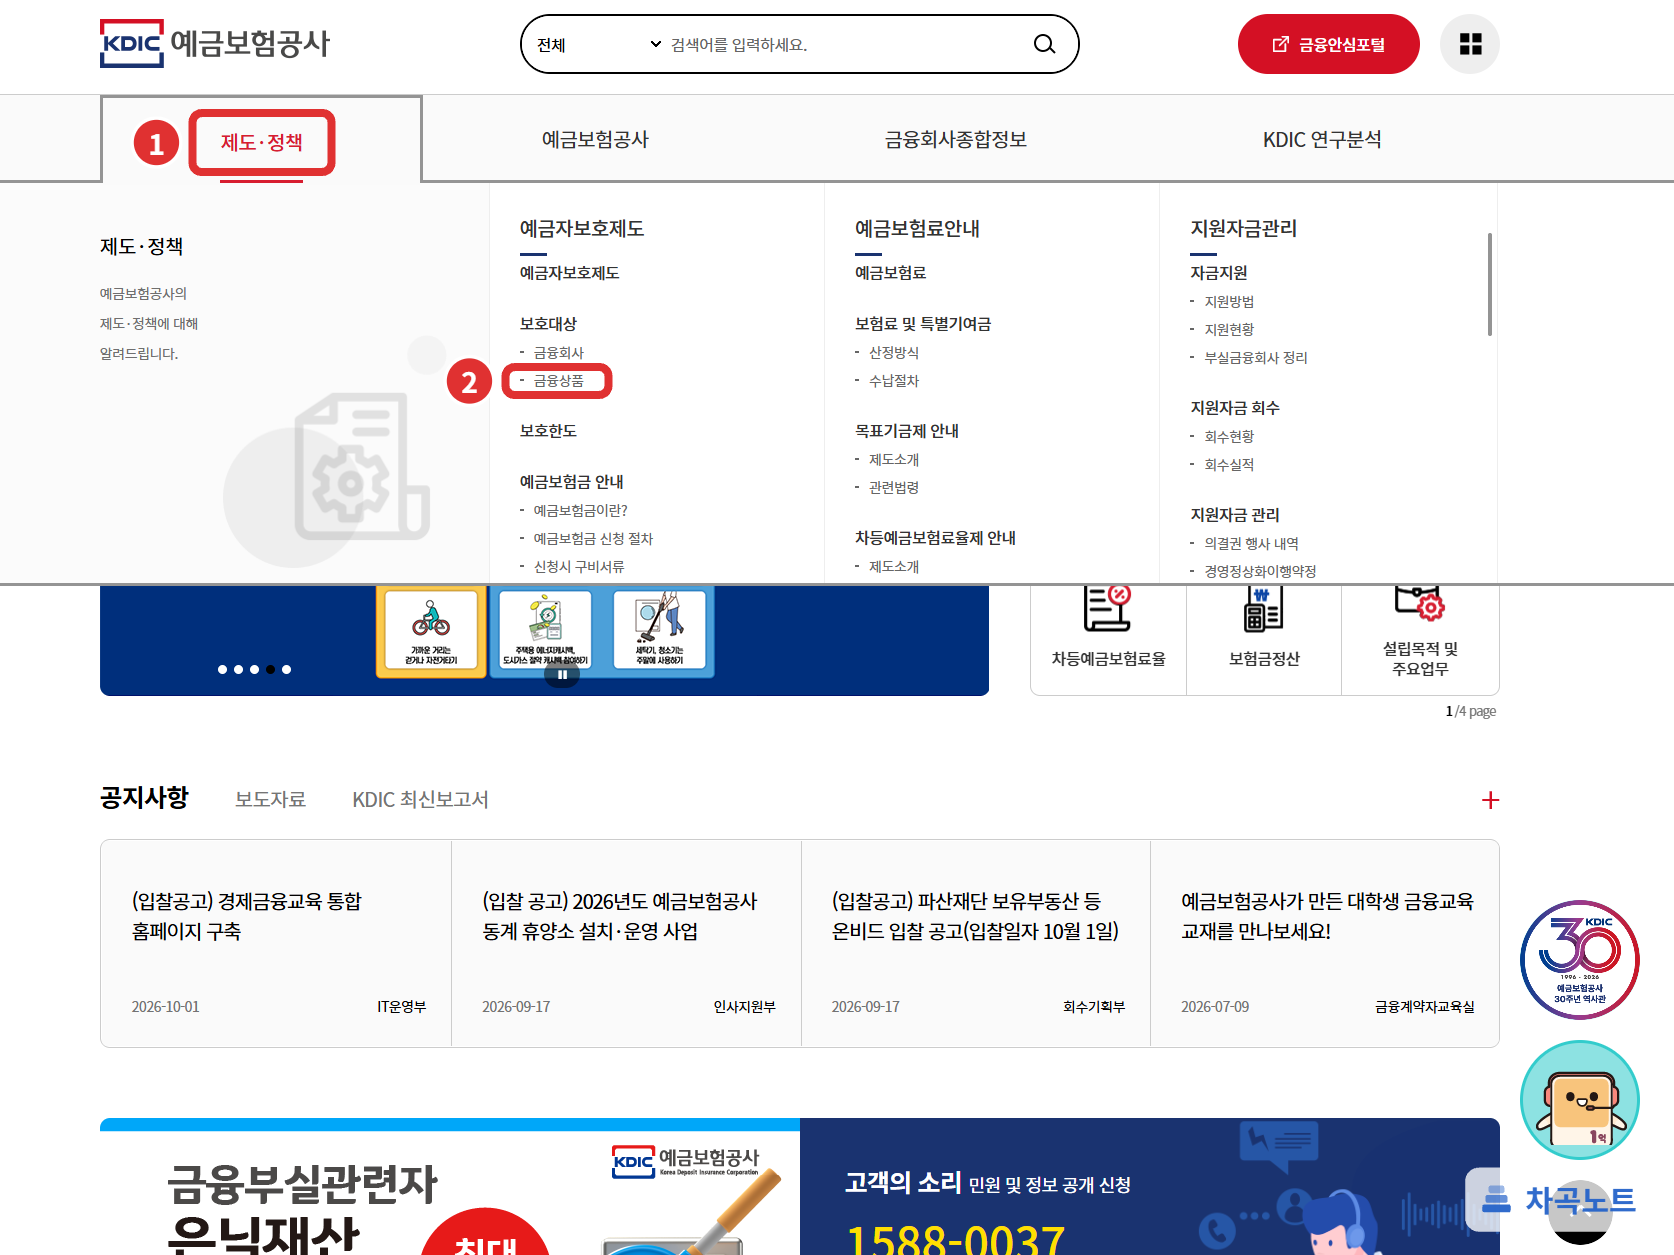
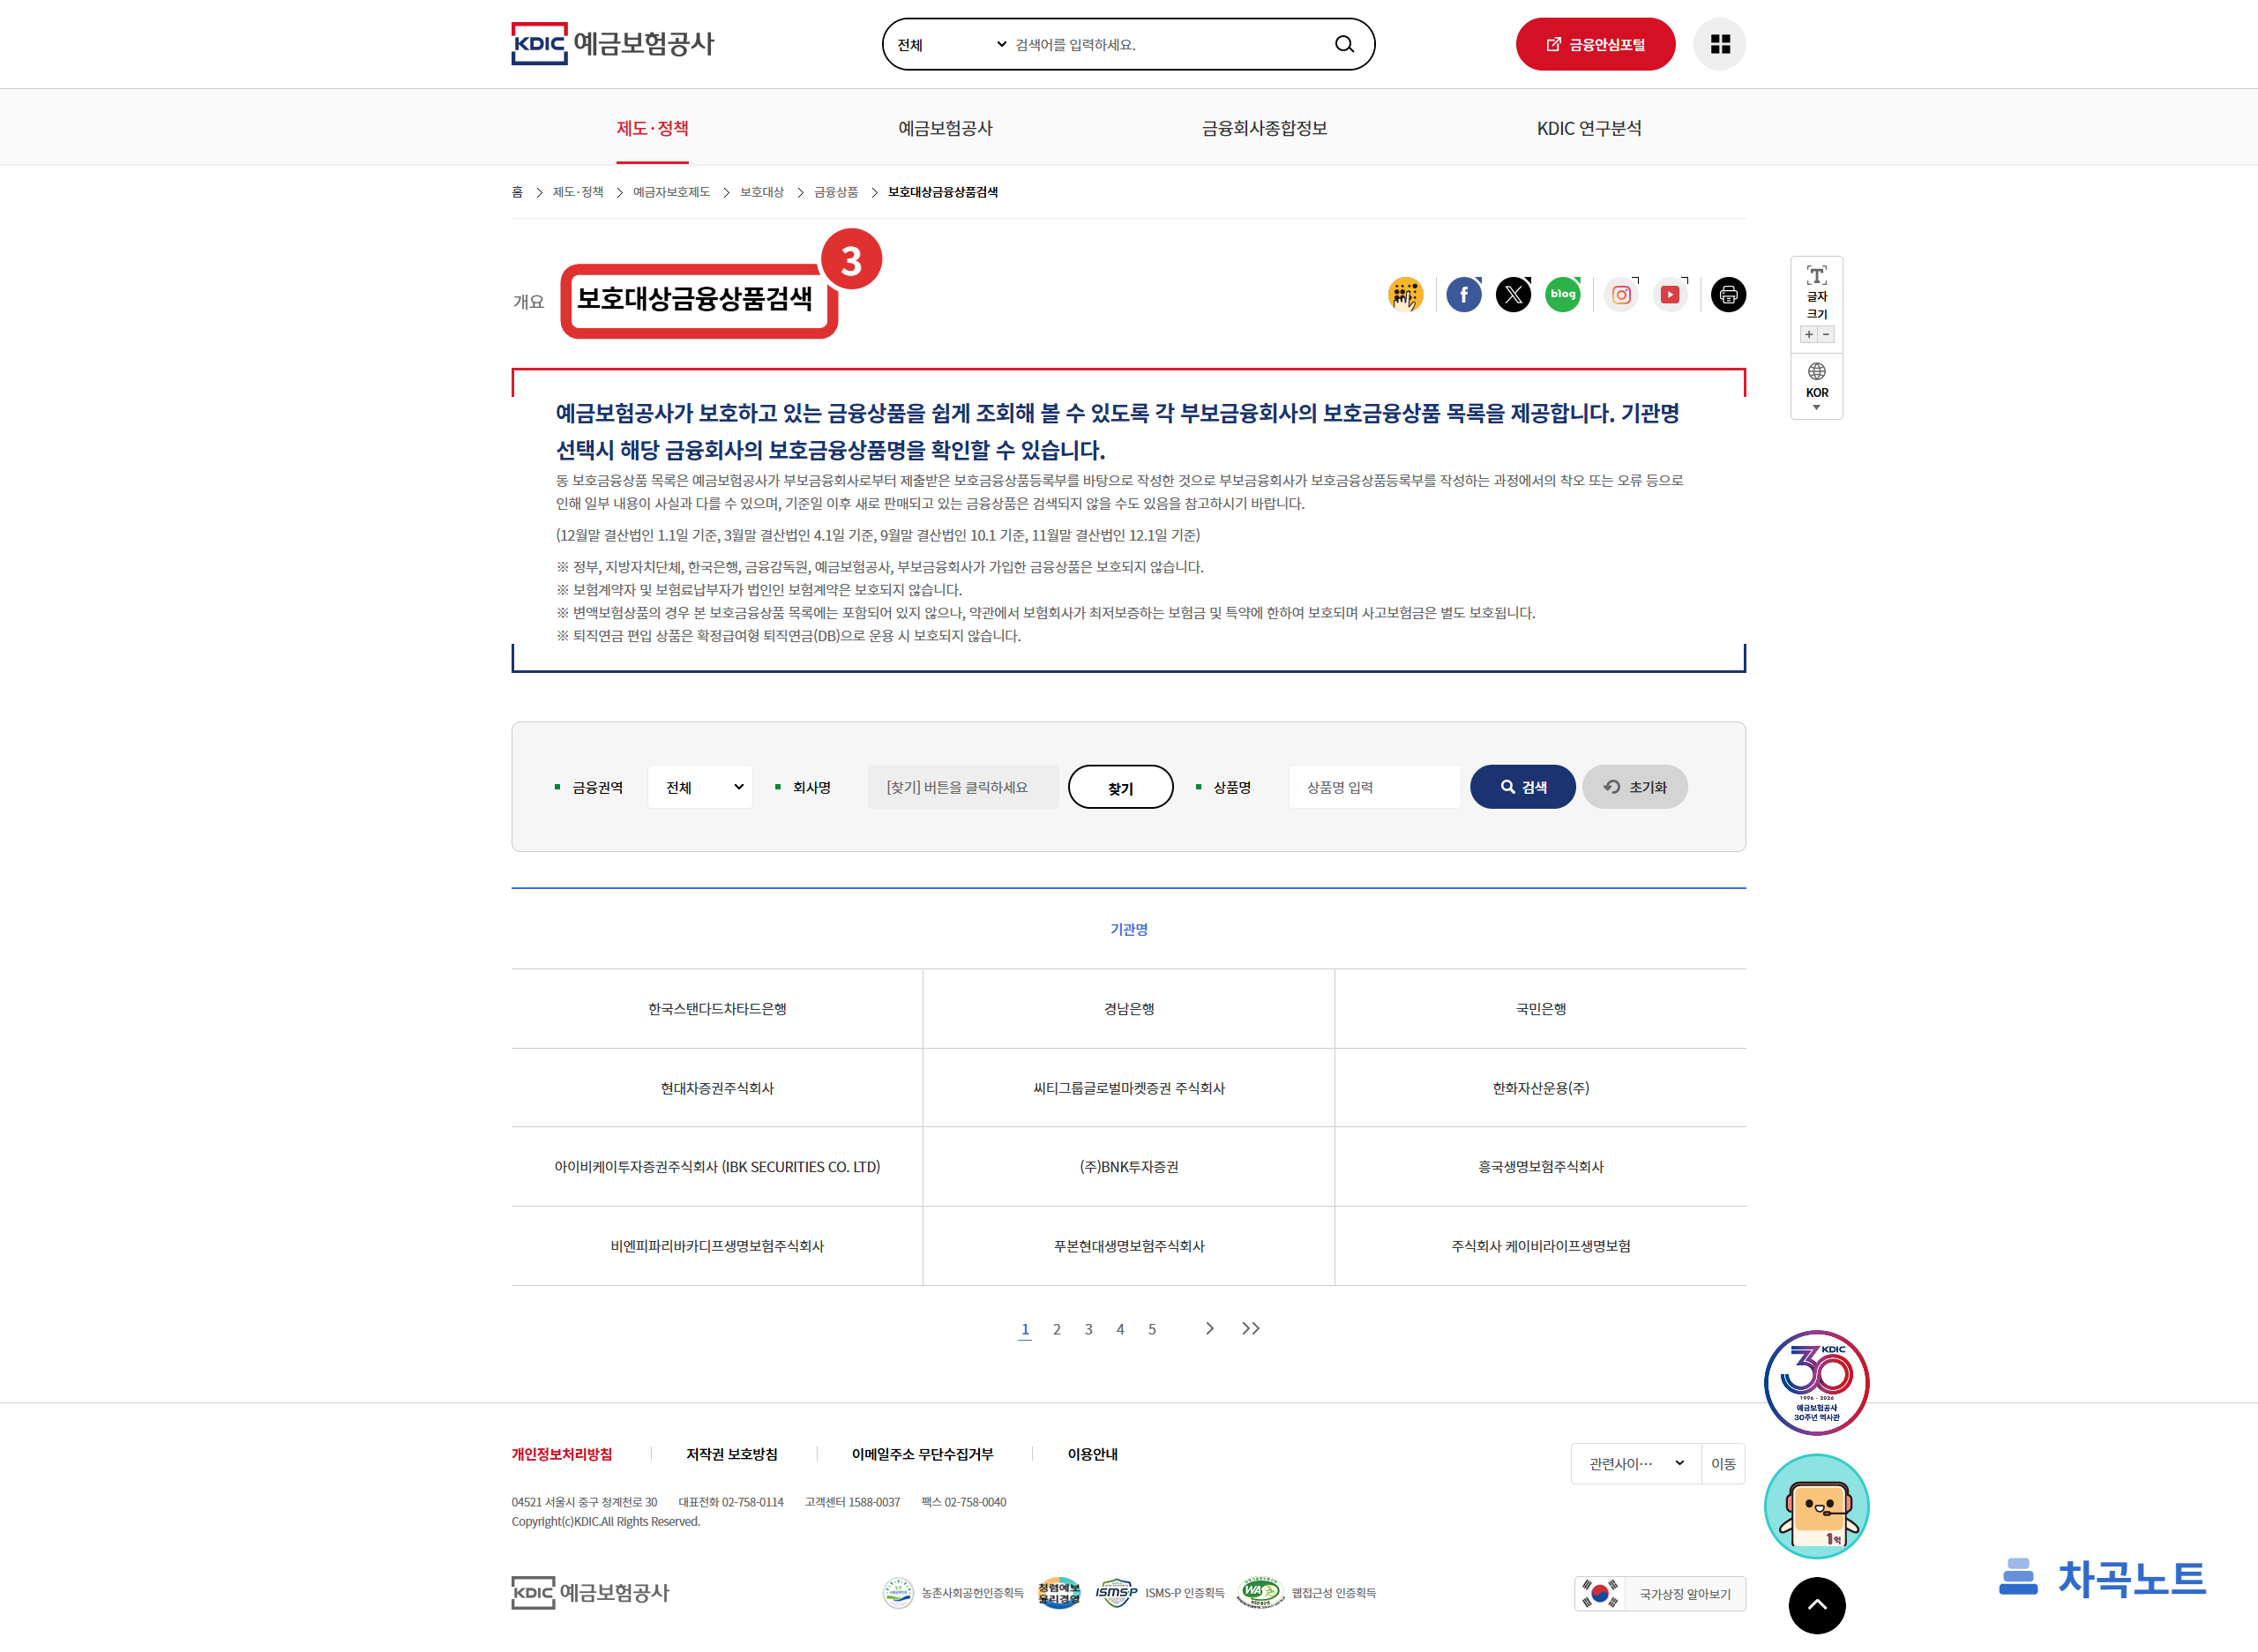
이 화면에서 금융권역을 '저축은행'으로 고르고 회사명을 넣으면 보호 상품 목록이 나와요.
새마을금고·신협·지역 농협·수협 같은 상호금융은 각 중앙회가 따로 보호하는데, 한도는 똑같이 1억입니다.
2025년 9월 1일 전에 가입한 예금도 따로 신청할 필요 없이 1억까지 보호돼요.
1억을 꽉 채워 넣었어도 원금 1억은 그대로 보호되니 너무 걱정하지 않아도 됩니다.
한도를 넘는 이자도 파산 절차에서 남은 재산을 나눌 때 일부 돌려받을 수는 있지만, 얼마일지는 알 수 없죠.
놓치기 쉬운 건 만기 뒤 재예치예요. 이자까지 그대로 같은 저축은행에 다시 넣으면 그만큼 한도를 넘기 쉬우니, 그때 금액을 다시 맞춰 보세요.
※ 이 글은 2026년 10월 기준으로 작성되었습니다.