카드값이 버거운 달, 일부만 내도 된다는 안내를 보고 리볼빙을 신청하셨죠.
그런데 다음 달 명세서를 열어 보니 수수료가 생각보다 크게 붙어 있고요.
낸 돈은 10%뿐인데 이자는 왜 이렇게 많은지, 이걸 어떻게 끊어야 하는지 막막하셨을 겁니다.
리볼빙 수수료는 내가 낸 돈이 아니라 다음 달로 넘긴 돈 전체에 붙어요.
넘긴 돈은 새로 쓴 카드값과 합쳐져 또 넘어가기 때문에, 최소결제만 이어 가면 수수료가 달마다 커집니다.
10%만 냈는데 수수료가 왜 이렇게 많아요?
남은 90%에 수수료가 붙기 때문이에요.
리볼빙 수수료는 넘긴 금액에 수수료율을 곱해, 넘겨 둔 날짜만큼 하루 단위로 계산합니다.
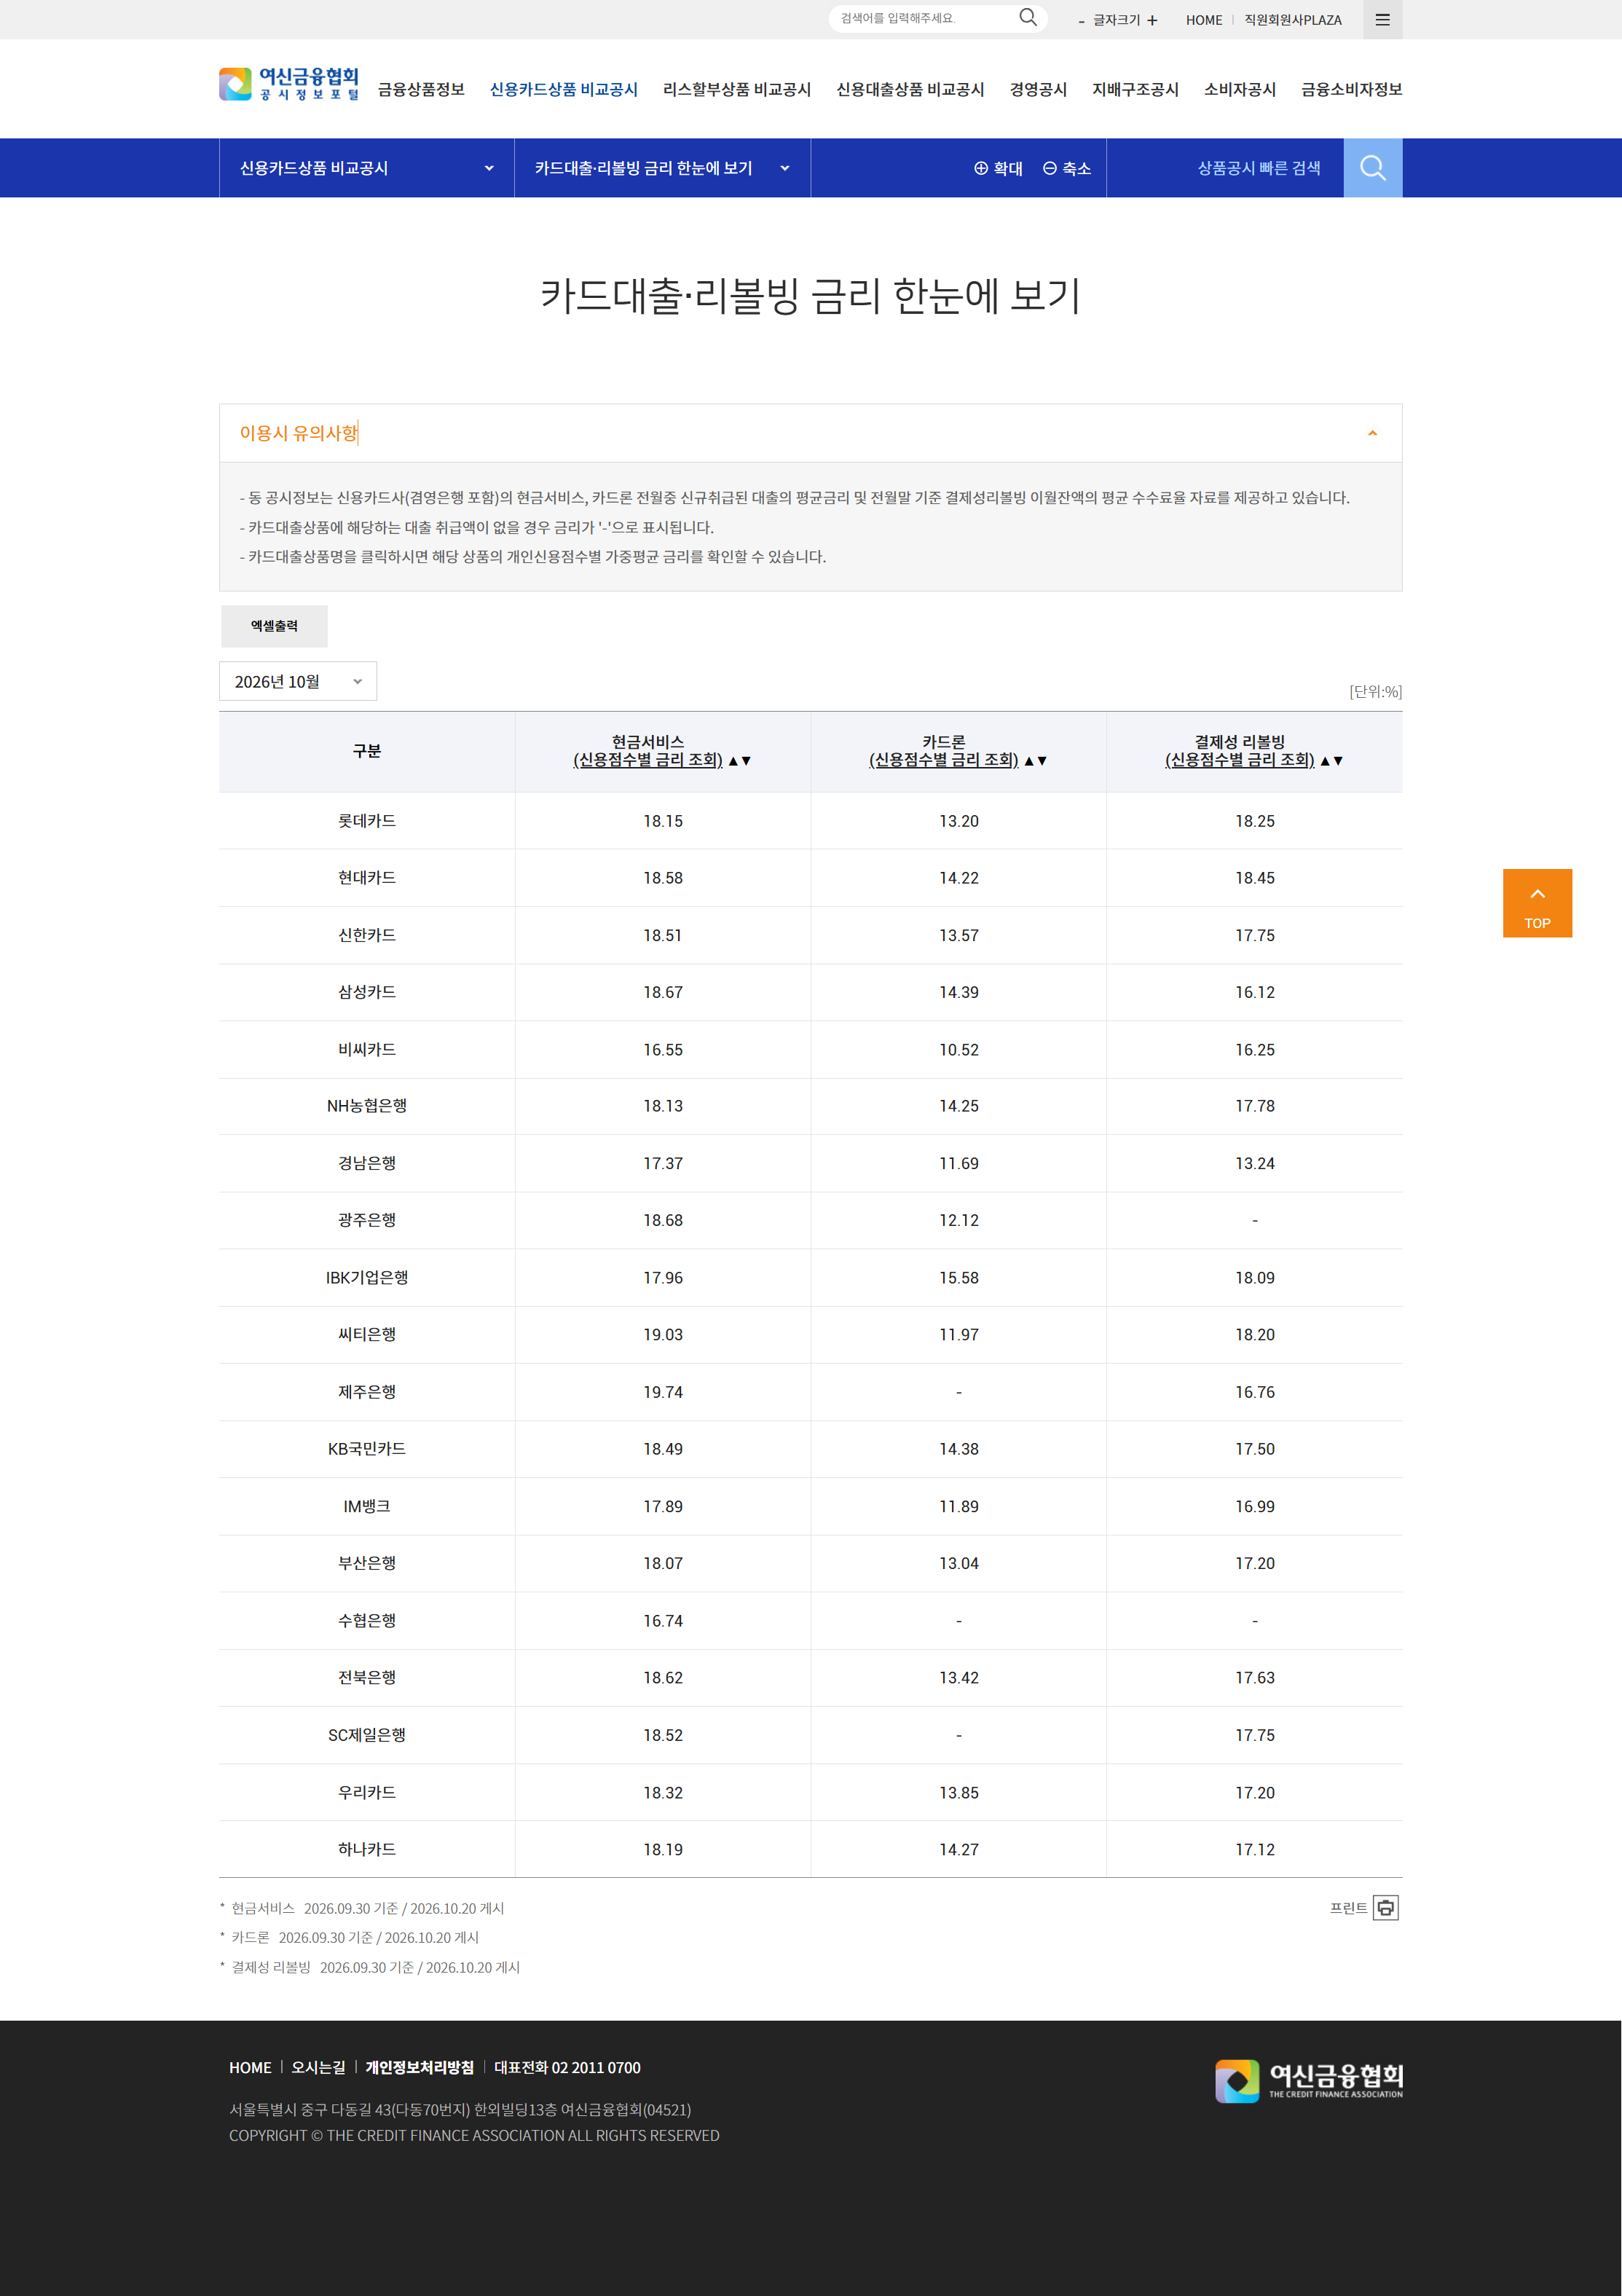
2026년 9월 말 기준 주요 카드사의 평균 수수료율은 연 16~18%대 수준이죠.
다은님의 예로 계산해 볼게요. 금액은 이해를 돕기 위한 예시입니다.
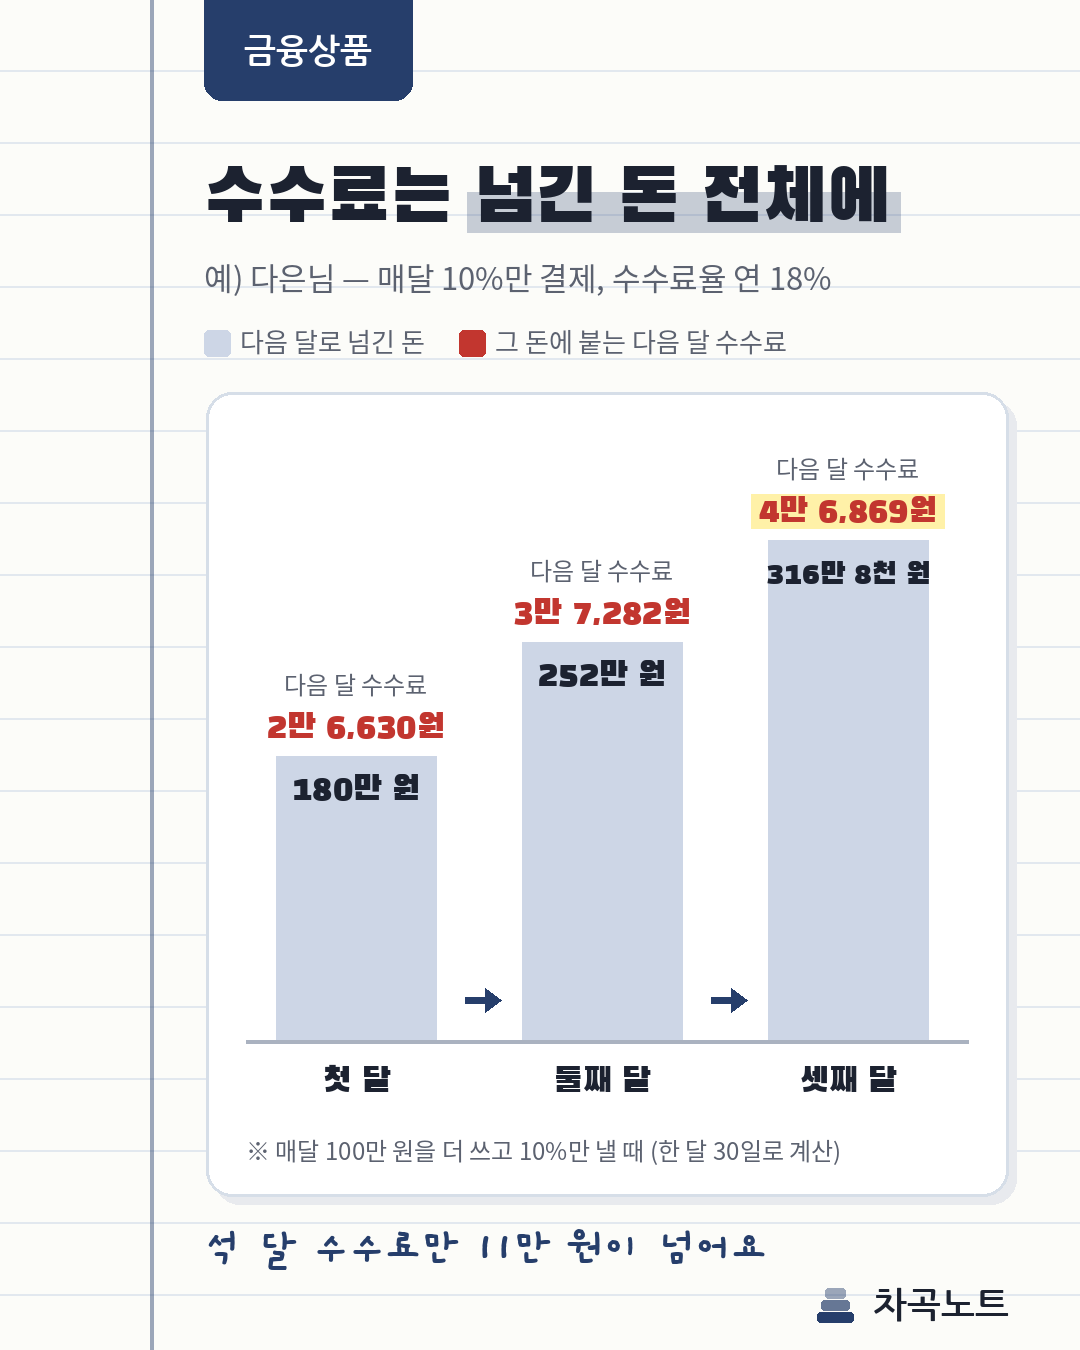
카드값이 200만 원 나온 달, 다은님은 최소결제비율인 10%, 20만 원만 내고 180만 원을 넘겼어요. 수수료율은 연 18%, 한 달은 30일로 잡았습니다.
다음 달 명세서에는 넘긴 180만 원에 대한 수수료 2만 6,630원이 붙어요.
낸 20만 원이 아니라 넘긴 180만 원 전체가 기준이죠.
그 뒤로도 매달 100만 원씩 쓰면서 10%만 내면, 넘긴 돈은 180만 원에서 252만 원, 316만 8천 원으로 불어나요.
한 달 수수료도 3만 7,282원, 4만 6,869원으로 커지고요. 석 달 동안 낸 수수료만 11만 원이 넘습니다.
이 수수료는 넘긴 돈에 얹혀 미뤄지는 게 아니라, 그달 결제금액에 더해져 바로 청구됩니다.
최소결제비율은 신용도에 따라 카드사가 10% 이상으로 정하고요.
내 카드사 수수료율이 다른 곳과 비교해 어느 정도인지는 여신금융협회 공시정보 포털에서 볼 수 있어요.
여신금융협회가 운영하는 곳으로, 카드사별·신용점수별 리볼빙 수수료율을 매달 공시하죠.
■ 여신금융협회 공시정보 포털 바로가기
여신금융협회
금융상품정보 카드상품(신용∙체크카드), 카드대출상품, 리스할부상품, 신용대출 상품별 특징과 주요사항에 대한 설명을 담고 있습니다.
gongsi.crefia.or.kr
통장에 돈이 있었는데 왜 일부만 빠져나갔어요?
리볼빙이 걸려 있으면 잔고가 넉넉해도 약정한 비율만큼만 빠져나가요.
금융감독원도 이런 민원에 대해 카드사 처리가 부당하다고 보기 어렵다고 안내했습니다.
넘긴 돈까지 한 번에 갚으려면 카드사에 선결제(즉시결제)를 따로 신청해야 하죠.
선결제는 언제든 할 수 있고 중도상환수수료도 없다는 게 카드사 안내예요.
갚는 날까지의 수수료만 날짜만큼 계산됩니다.
가입한 기억이 없다면 카드를 만들 때 함께 신청했을 수 있습니다.
금융감독원은 리볼빙이 카드 발급에 꼭 필요한 항목이 아니라고 안내하고 있어요.
명세서나 카드사 앱에는 '일부결제금액이월약정'이라는 이름으로 나오기도 하니, 이 이름으로도 찾아보세요.
리볼빙 끊으면 남은 돈은 한 번에 내야 해요?
주요 카드사 안내를 보면, 해지한 뒤 처음 돌아오는 결제일에 남은 리볼빙 잔액이 한꺼번에 청구돼요.
해지 버튼만 누르면 끝나는 게 아니라, 다음 결제일에 남은 돈을 다 낼 수 있어야 합니다. 그 돈을 못 내면 연체가 되니까요.
남은 잔액은 이 순서로 정리하면 됩니다.
- 카드사 앱에서 리볼빙 잔액 확인하기
- 갚을 수 있는 만큼 선결제로 먼저 갚기
- 남은 돈을 다음 결제일에 낼 수 있을 때 해지 신청하기
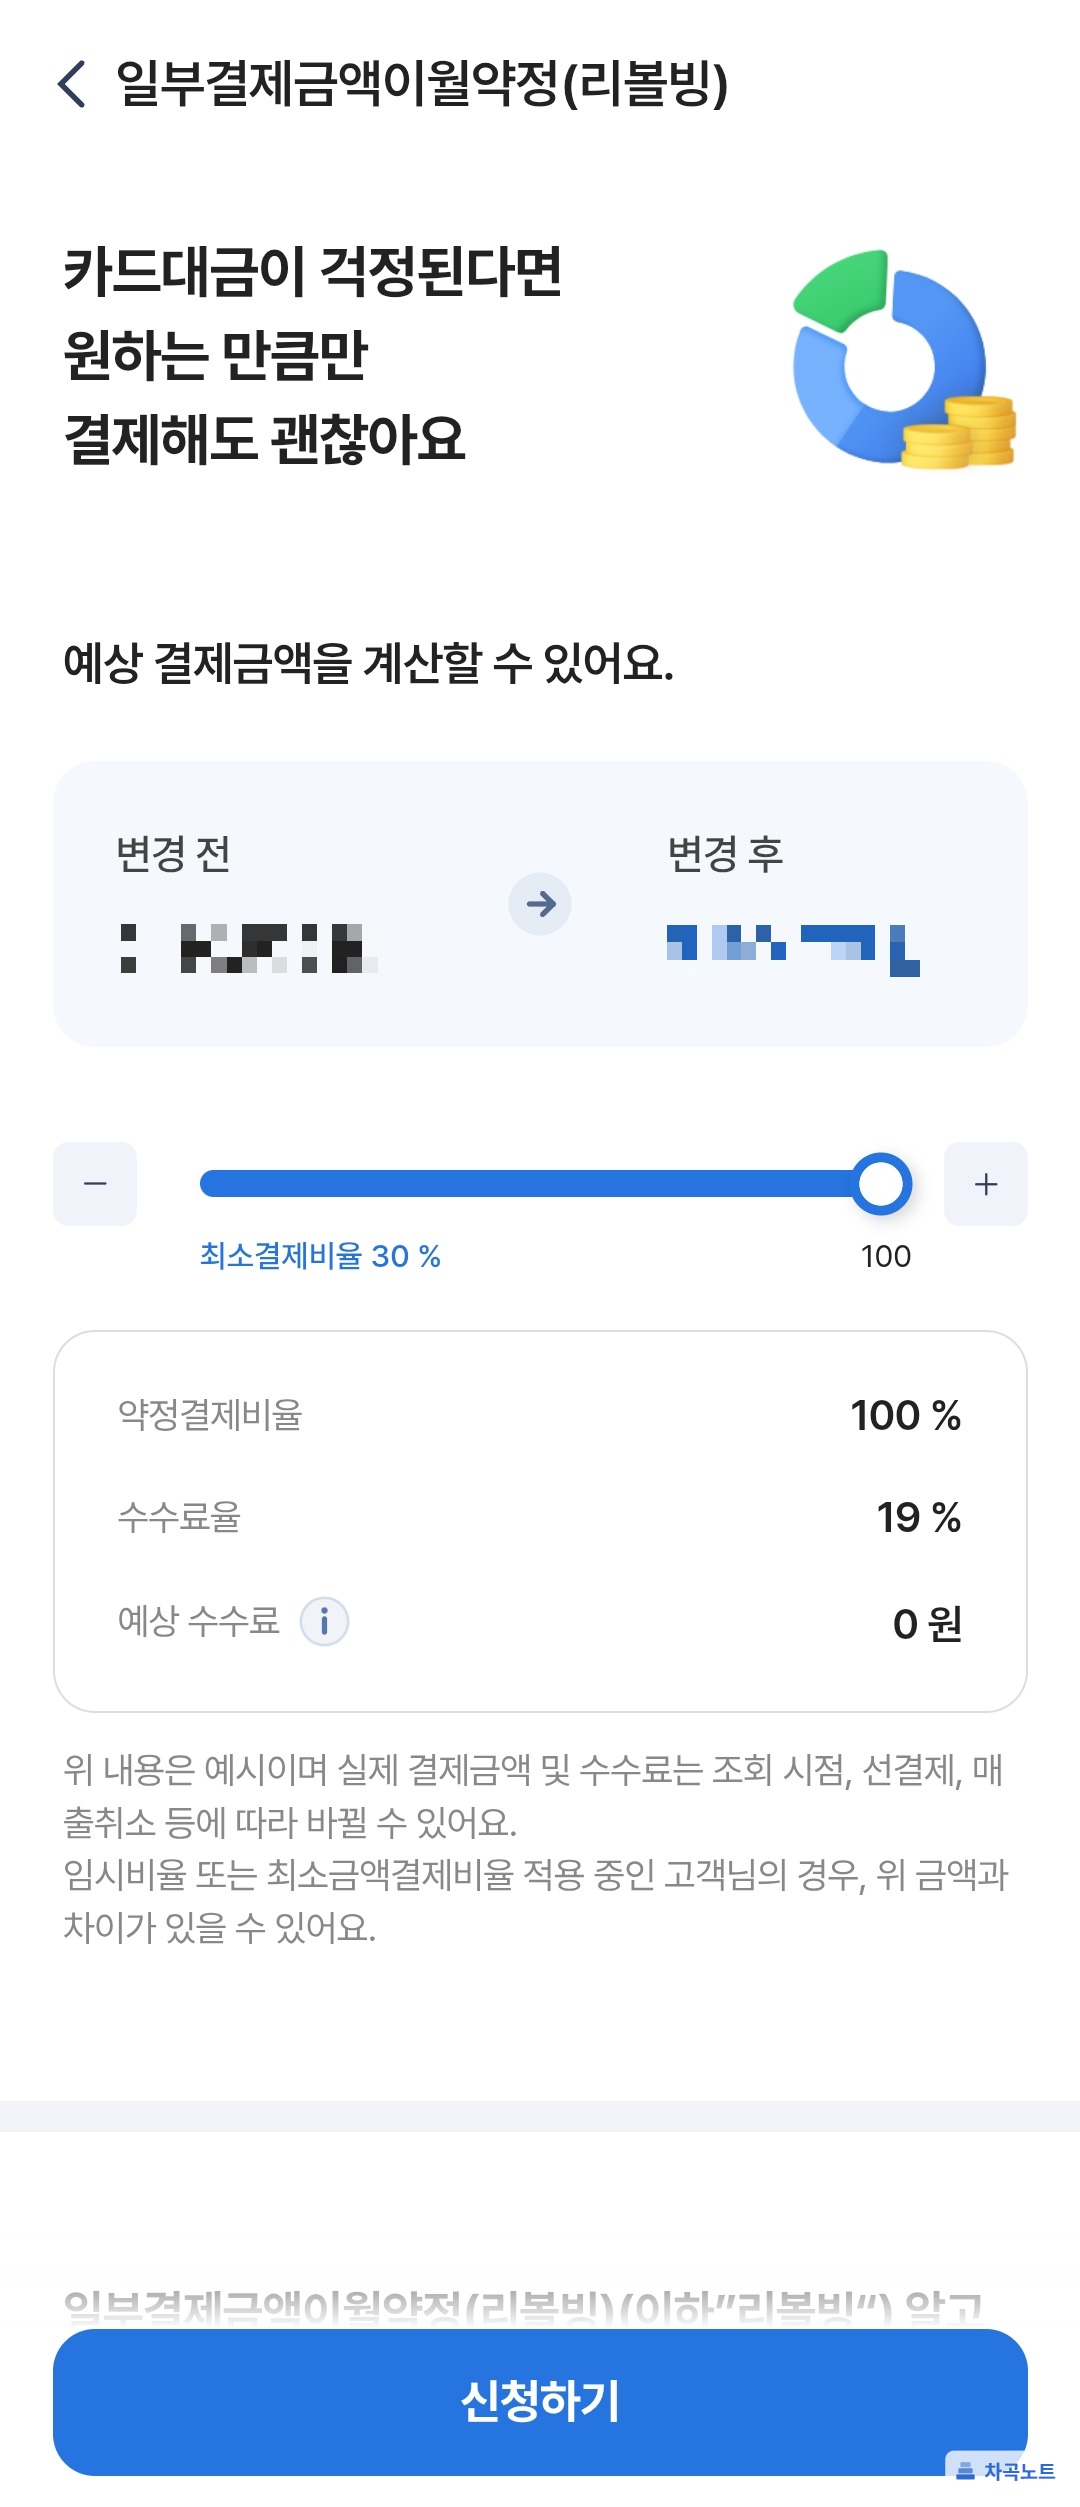
한 번에 갚기 어렵다면 해지하지 않고 약정결제비율을 높이는 방법도 있어요.
넘기는 돈이 줄어드는 만큼 다음 달 수수료도 줄어들죠.
신용점수도 걱정되실 텐데요. 넘긴 돈이 없으면 신용도에 영향이 없다는 게 카드사 안내입니다.
다만 넘긴 돈이 생기고 오래 쓸수록 신용평가에 불리하게 작용할 수 있다는 게 금융감독원 설명이죠.
최소결제만 했다가 불어난 수수료에 놀라셨다면, 넘기는 돈을 줄이는 만큼 수수료도 바로 줄어들어요.
놓치기 쉬운 건 통장 잔고입니다. 리볼빙이 걸려 있는 동안엔 돈이 있어도 약정한 만큼만 빠져나가니, 다 갚으려면 선결제를 따로 해야 하죠.
※ 이 글은 2026년 10월 기준으로 작성되었습니다.
'금융상품' 카테고리의 다른 글
| IRP 세액공제, 12월에 한 번에 넣어도 다 받나요? (0) | 2026.10.27 |
|---|---|
| 신용점수, 신용카드 새로 만들면 떨어지나요? (0) | 2026.10.23 |
| 예금자보호 1억, 이자까지 합쳐서 1억인가요? (0) | 2026.10.14 |


